


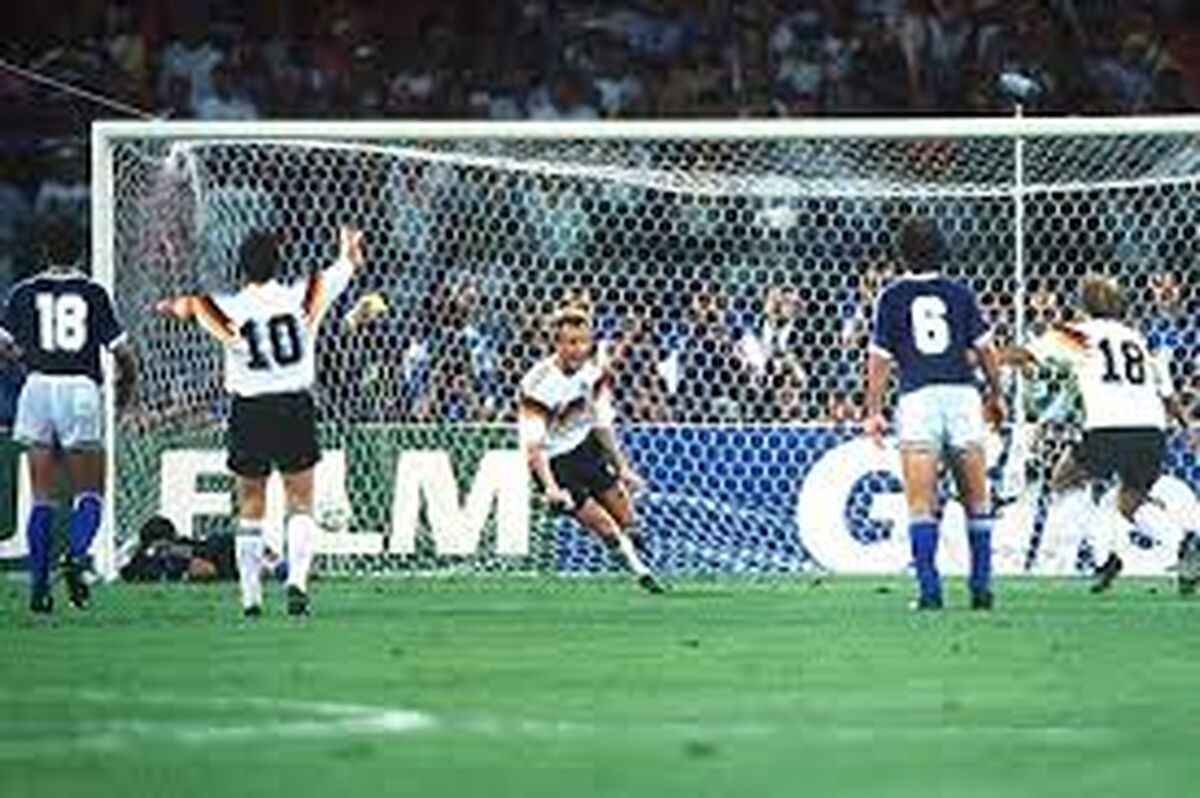
مقایسه آماري شاخصهای اقتصاد فینالیستهاي جامجهانی بیستم نشان داد/ غول اقتصادی در برابر غول فوتبال

بالاخره فینالیستهای جامجهانی بیستم هم مشخص شدند و امشب در شهر ریودوژانیروی برزیل، نبرد آلمان مقابل آرژانتین قهرمان فوتبال جهان را مشخص خواهد کرد.
پايگاه خبري تحليلي «پارس»- شیوا سعیدی- این دوتیم از قاره اروپا و آمریکا با یکدیگر بازی میکنند تا این افتخار جهانی نصیب یکی از آنها شود. افتخاری که برزیلیها با هزینههای سنگین به دنبال کسب آن بودند، اما با حذفی شگفتانگیز دستشان از این جام کوتاه ماند. جامی که میتوانست مرهمی شود بر زخمهای اقتصاد بحرانزده برزیل اما هرگز اینگونه نشد و برتری فوتبالی آلمان، میزبان را تحقیر کرد. چرا که فارغ از بحث فوتبالی، این بازیها یک وجه دیگر هم دارد و برد و باختهای داخل زمین فوتبال تأثیر مهمی بر وقایع دیگر کشورها میگذارد و حتی از همان حوزهها به برد و باخت فوتبالی هم میرسد. صحبت از رویارویی اقتصادهای نوظهور و پرنوسان با اقتصادی تثبیتشده اما کند است. صحبت از برزیل و آرژانتینی است که در اقتصاد مقابل آلمان چه وضعیتی دارند و ارتباط فوتبالی و اقتصادی این برد و باختها چیست؟ چرا که همیشه این موضوع مورد بحث قرار داشته که ارتباط اقتصاد کشورها و عملکرد تیمهای فوتبال در جامهای جهانی ارتباط معناداری داشته است.
ارتباط اقتصاد و فوتبال؟
در حوزه ارتباط فوتبال و اقتصاد، کتاب Soccernomics که نوشتاری است از «سایمون کوپر» ورزشینویس و «استفان سایمانسکی» اقتصاددان، به این مسأله پرداخته شده و تأکید میشود که کشورهای فقیر همیشه درحال تلاشند زیرا بازیکنان آنها سوءتغذیه دارند و کوتاهقدتر از همتایان خود در کشورهای ثروتمندتر هستند و البته تیمهای آنان از لحاظ مالی تأمین نیستند. این دو نویسنده میگویند که با این وجود، هنوز هم نمیتوان نتیجه را مشخص کرد و هر تیم طرفداران خود را دارد. جام بیستم هم ثابت کرده که تیمهای بزرگ و اقتصادهای بزرگ گاه زمینگیر اقتصادهای کوچک شدهاند و زمین فوتبال لزوما تعیینکننده رابطه مستقیم بین حوزهای نیست اما قانونی فراگیر وجود دارد که منهای شگفتیها رابطه اقتصاد و فوتبال را برقرار میکند. درخصوص بازی امشب، طرفداران فوتبال وضع هر دو تیم را به خوبی میدانند و پیشبینیهای خود را دارند.
فوتبالدوستان احتمالها و بازیکنان کلیدی هر دو کشور را میشناسند اما شاید کمتر کسی به اختلاف اقتصادی این دو کشور و آمارهای اقتصادی این دو رقیب توجه کرده باشد؛ تفاوتی که برنده اقتصادی امشب را با نتیجهای قاطع و درحد ۳ بر ۱ آلمان میداند و نه آرژانتین.
برنده بورسی: آرژانتین يك - آلمان صفر
نمادهای این کشور را فراموش کنید چراکه سالجاری، بورس آرژانتین به نماد این کشور تبدیل شده بود و تیتر بزرگ خبرگزاریها را به خود اختصاص داده است. بهترین عملکرد بازار سهام در ۲۰۱۴ میلادی تاکنون به آرژانتین تعلق دارد که بیش از ۶۰درصد رشد کرده است. در مقابل رشد بورس آلمان فقط یکدرصد بوده است. اگر نگاهی به عملکرد بورسها از زمان آغاز جامجهانی امسال در ۱۲ ژوئن بیندازیم این اختلاف بیشتر میشود. بورس آرژانتین از این تاریخ ۷درصد رشد کرده درحالیکه رشد آلمان در این بخش منفی بوده است. طبق گزارش گلدمن ساکس یک بازار سهام موقت برای کشور برنده جامجهانی ایجاد خواهد شد اما عمر آن کوتاه است. شاید بتوان گفت، یک رویای یکماهه. اما درنهایت کشوری که در فینال دوم شود با کاهش عملکرد روبهرو خواهد شد.
شاخصههای اقتصاد: آلمان يك - آرژانتین صفر
بررسی شاخصهای کلان اقتصادی گویای این حقیقت است که تقریبا براساس هر مقیاسی، اقتصاد آلمان قدرتمندتر است. طبق آخرین آمارها اقتصاد آلمان سالانه ۳.۲درصد رشد کرده و تورم آن نیز همچنان ناچیز است. از سوی دیگر آرژانتین با اقتصادی انقباضی و تورمی فزاینده دستوپنجه نرم میکند. آمار رسمی دولتی نشاندهنده تورم سالانه ۱۵درصدی در این کشور هستند. اما بسیاری از اقتصاددانان معتقدند آمار واقعی دوبرابر این رقم است. چنین تورم بالایی به معنای آن است که آرژانتینیها بهای بیشتری برای هر چیز، از بنزین گرفته تا مایحتاج روزانه میپردازند و دستمزدهایشان با تورم همخوان نیست. البته در آلمان هم همه چیز ایدهآل نیست. پنجشنبه گذشته وزیر اقتصاد این کشور هشدار داد که رشد اقتصادی در سهماهه دوم بسیار کند شده است. آلمان احساس میکند اختلافات روسیه و اوکراین بر اقتصادش تأثیر داشته است. با این وجود دو کشور نرخ بیکاری تقریبا یکسانی دارند. این شاخص در آلمان کمتر از ۷درصد است و در آرژانتین بالای این مرز.
بازار سهام: آلمان يك - آرژانتین صفر
این شاخص بسیار آسان است: آرژانتین در پرتگاه بازماندن از پرداخت بدهی ایستاده است. از سال ۲۰۰۰ میلادی تاکنون این دومین مرتبهای است که چنین وضعیتی در این کشور به وجود آمده است. وزرای اقتصاد کشورهای آمریکایجنوبی مدتزمان طولانی را در نیویورک صرف مذاکره با اعتباردهندگان کلیدی (ازجمله چند صندوق تأمینی) درباره نحوه پرداختها و زمانبندی آن کردهاند. آرژانتین باید تا پایان جولای بدهیاش را پرداخت کند یا حداقل به توافقی با اعتباردهندگان دست یابد. برنده شدن در جامجهانی هیچ تغییری در تمایل اعتباردهندگان برای دریافت بدهیشان ایجاد نخواهد کرد. از سویی بدهی آرژانتین سهام غیرسرمایهگذاری درجهبندیشده است اما آلمان همچنان رتبه اعتباری AAA را از «مودیز» دریافت میکند که بالاترین کیفیت بدهی است. آلمان و آرژانتین از لحاظ اقتصادی تا حدودی برابرند اما این عاملی در بازی بزرگ نیست. آنها همچنان برای افتخار ملی و شاید کمی هم بهبود اقتصادی برای کشورهایشان بازی خواهند کرد.
غول اقتصادی در برابر غول فوتبال
در همین راستا بد نیست نگاهی به نشانگرهای اقتصادی آلمان و برزیل بیندازیم و شاید اینطور راحتتر بتوانیم نتیجه آخرین بازی را حدس بزنیم. هرکدام از این دو کشور برای خود ادعاهایی دارند؛ یکی غول فوتبال و دیگری غول اقتصادی. آلمان در بازی قبلی خود حریفش را در زمین ویران کرد. بعد از بازی بازارهای برزیل با رکود مواجه شدند و بسیاری از شرکتهایی که برد برزیل را پیشبینی کرده بودند، متعجب و نگران، شاهد افت شاخصهای بازار برزیل بودند. در بازی قبلی برزیل با نتیجه دردناک ۱-۷ از آلمان شکست خورد تا همانطور که کریس وستون استراتژیست ارشد موسسه IG میگوید، سهام آلمانی، بر بازارهای سهام دولتی کشور برزیل غلبه کنند. برزیلی که اکنون باید شکست در جامجهانی را فراتر از وعدههای اقتصادی خود هضم کند. وستون میگوید: نگاهی به بازارهای مالی یکسان در هر دو کشور نشاندهنده این امر است.
برزیل در بورس هم باخت
کریس وستون این روند را با کنترل دقیق و روزانه بورسهای Bovespa برزیل و Dax آلمان طی ۵سال بررسی کرده است. آمار بالاتر نشاندهنده عملکرد قدرتمندتر برای سهام برزیل و ارقام کمتر نشاندهنده قدرت بورس آلمان است. از ۲۰۱۰ میلادی تاکنون نسبت Bovespa برزیل به DAX ۱۲ مرتبه کاهش یافته و اکنون این نسبت ۴.۵ مرتبه است. همچنین مقایسه عملکرد میان هردو بازار طی ۵سال گذشته خود بیانگر همین امر است. در این بازه زمانی DAX ۷۹درصد رشد کرده اما همتای برزیلیاش ۵درصد رکود داشته است. در بخش ارز نیز یورو آلمان عملکردی بهتر از رئال برزیل داشته است. ممکن است در ماههای اخیر و پس از آنکه بانک مرکزی برزیل گامهایی را برای کاهش خسارات فروش سهام در بازارهای نوظهور برداشت، رئال تجدید قوا کرده باشد، اما طی ۵سال گذشته هنوز ۱۱درصد کمتر از دلار آمریکاست. در این میان مقایسه عملکرد بازار سهام دولتی آلمان و برزیل اختلافات چشمگیری را نشان میدهد. سود سهام دولتی ۱۰ساله آلمان شاهد کاهشی چشمگیر و سقوط از ۹۱.۱ به ۲۱.۱درصد طی ۶ ماه گذشته است (اختلافات ژئوپلیتیکی در عراق و اوکراین تقاضا برای داراییهای ایمن را افزایش داده است). در مقابل سهام دولت برزیل سود ۱۲درصدی دارند. رشد اقتصادی کشور از ۵.۷درصد در ۲۰۱۰ به ۳.۲درصد در ۲۰۱۳ کاهش یافت. سود کمتر نشاندهنده قیمت بالاتر و تقاضای سرمایهگذار در بازار درآمدهای ثابت است. بانکهای سرمایهگذاری بزرگ که نتیجه جامجهانی را پیشبینی کرده و البته به خطا رفتند اگر از عملکرد بازار بهعنوان راهنما استفاده میکردند به نتیجه بهتری میرسیدند. گلدمن ساکس و استاندارد چارترد اکنون میخکوبند. هردو آنها برد برزیل را پیشبینی کرده بودند.

ارسال نظر