


اعتبار مالیاتی در سامانه مودیان
مدیریت مالیات یکی از بخشهای مهم اداره هر کسبوکار است. بهویژه برای شرکتها و فعالانی که در طول سال خریدهای متعدد انجام میدهند و مالیات بر ارزش افزوده میپردازند. بخشی از این مالیات، در صورت رعایت ضوابط قانونی، میتواند بهعنوان اعتبار مالیاتی در محاسبات دورهای کسبوکار لحاظ شود. بااینحال، برخورداری از این امکان به پرداخت مالیات هنگام خرید محدود نیست و اعتبار صورتحسابها، اطلاعات ثبتشده و رعایت الزامات قانونی نیز اهمیت دارد. سامانه مودیان با فراهمکردن بستر ثبت و تبادل صورتحسابهای الکترونیکی، نقش مهمی در این فرایند ایفا میکند. آشنایی با نحوه ثبت خریدها، بررسی صورتحسابها و پیگیری اعتبار مالیاتی به صاحبان کسبوکار کمک میکند تا تعهدات مالیاتی خود را دقیقتر مدیریت کنند و از مشکلات ناشی از ثبت اطلاعات نادرست بکاهند.
اعتبار مالیاتی چیست و چه کمکی به کسبوکارها میکند؟
اعتبار مالیاتی در زمینه مالیات بر ارزش افزوده، به مالیات قابلقبولی گفته میشود که مؤدی بابت خرید کالا یا دریافت خدمات مرتبط با فعالیت خود پرداخت کرده و میتواند طبق مقررات، آن را در محاسبه مالیات دورهای منظور کند. هدف این سازوکار آن است که مالیات بر ارزش افزوده در مراحل مختلف زنجیره تولید و توزیع، با درنظرگرفتن اعتبار مالیات خرید محاسبه شود.
برای مثال، فرض کنید یک شرکت در یک دوره مالیاتی، بابت فروش محصولات خود ۱۲۰ میلیون تومان مالیات بر ارزش افزوده دریافت کرده است. این شرکت همچنین برای خرید مواد اولیه و خدمات موردنیاز خود، ۷۰ میلیون تومان مالیات بر ارزش افزوده پرداخت کرده که تمام آن واجد شرایط پذیرش بهعنوان اعتبار مالیاتی است. در این مثال ساده، مبلغ قابل پرداخت شرکت از محل مابهالتفاوت این دو رقم، ۵۰ میلیون تومان خواهد بود.
البته این محاسبه صرفا برای توضیح مفهوم اعتبار مالیاتی است. در عمل، نوع معاملات، معافیتهای قانونی، اعتبار صورتحسابها، زمان ثبت و پذیرش آنها و سایر ضوابط مربوط به مالیات بر ارزش افزوده باید بررسی شوند.
اعتبار مالیاتی به معنای تخفیف یا بخشودگی مالیاتی نیست، بلکه ابزاری قانونی برای محاسبه صحیح مالیات بر ارزش افزوده است. استفاده درست از آن میتواند به مدیریت بهتر جریان نقدینگی و جلوگیری از پرداخت مالیات بیش از میزان قانونی کمک کند.
سامانه مودیان چه نقشی در پذیرش اعتبار مالیاتی دارد؟
در فرایند مالیات بر ارزش افزوده، صرف در اختیار داشتن فاکتور خرید یا رسید پرداخت وجه همیشه برای برخورداری از اعتبار مالیاتی کافی نیست. صورتحساب باید شرایط قانونی لازم را داشته باشد و اطلاعات معامله نیز مطابق ضوابط در بستر تعیینشده ثبت شود.
سامانه مودیان مالیاتی برای ثبت و تبادل صورتحسابهای الکترونیکی طراحی شده است. بر اساس سازوکار پیشبینیشده در قانون پایانههای فروشگاهی و سامانه مودیان، صورتحساب الکترونیکی صادرشده برای خریدار واجد شرایط، به کارپوشه او منتقل میشود و امکان بررسی و تعیین وضعیت آن فراهم است.
به همین دلیل، صاحبان کسبوکار باید علاوه بر صدور صحیح صورتحسابهای فروش، خریدهای ثبتشده در کارپوشه خود را نیز پیگیری کنند. مغایرت در اطلاعات هویتی، مشخصات معامله یا مبلغ مالیات میتواند فرایند رسیدگی و پذیرش اعتبار را با مشکل مواجه کند.
نکته مهم این است که ثبت یک صورتحساب در سامانه، لزوماً به معنای پذیرش قطعی اعتبار مالیاتی آن نیست. نوع صورتحساب، شرایط قانونی معامله و وضعیت تأیید آن باید با توجه به مقررات مربوط بررسی شود.
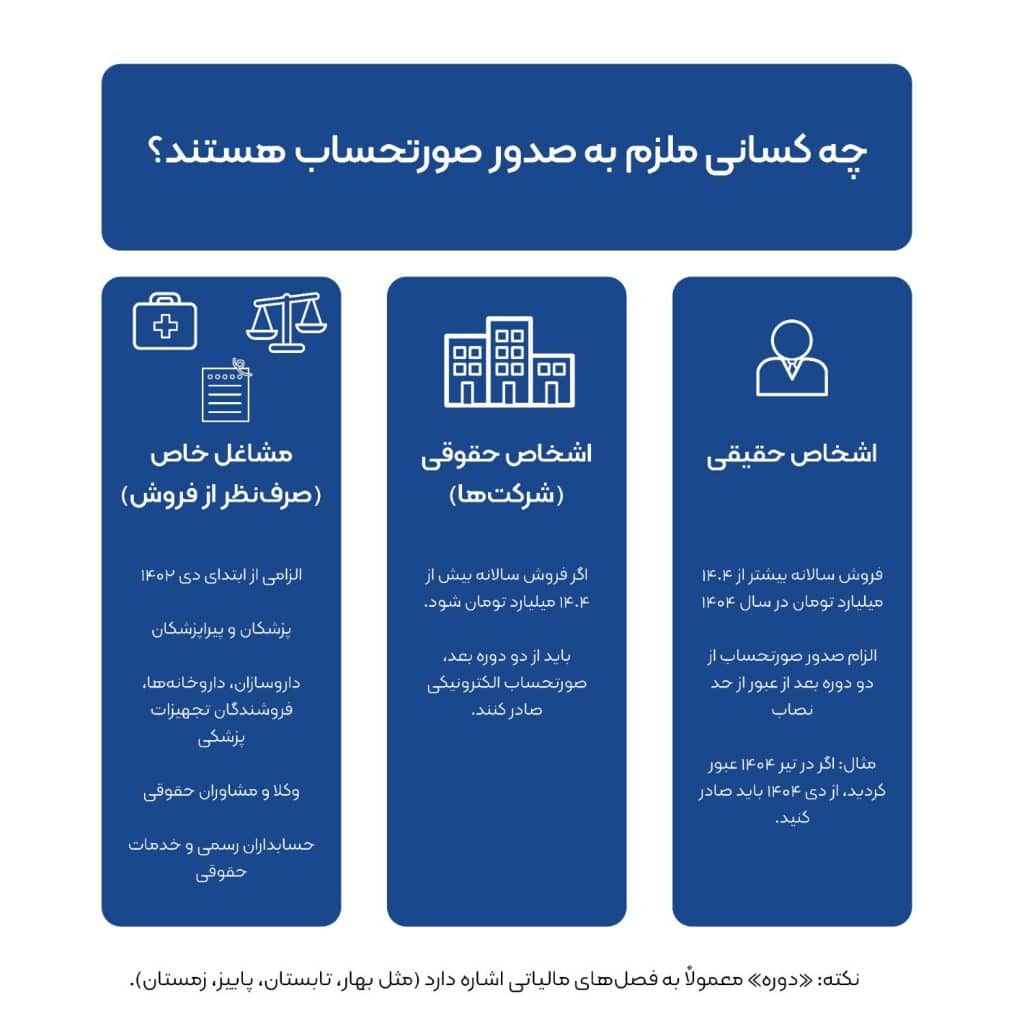
شرکت معتمد مالیاتی کیسان در مورد مشمولین سامانه مودیان می گوید:
مشمولین سامانه مودیان در سال 1405
اجرای قانون سامانه مؤدیان طی چند مرحله و بهصورت تدریجی انجام شده و امروز دیگر محدود به گروه خاصی از مشاغل نیست.
در سال ۱۴۰۲، گروههایی مانند پزشکان، داروخانهها، وکلا، مشاوران حقوقی و حسابداران رسمی بهعنوان نخستین گروههای مشمول، موظف به صدور صورتحساب الکترونیکی شدند.
در سال ۱۴۰۳، دامنه اجرای قانون گستردهتر شد و اشخاص حقوقی و بخش زیادی از فعالان اقتصادی دارای پرونده مالیاتی وارد فرآیند صدور صورتحساب الکترونیکی شدند.
در سال ۱۴۰۴، ملاک اصلی مشمولیت برای بسیاری از کسبوکارها، عبور از حد نصاب فروش سالانه ۱۴۴ میلیارد ریال (۱۴٫۴ میلیارد تومان) بود. بر اساس این قاعده، مؤدیانی که از این حد عبور میکردند، موظف به صدور صورتحساب الکترونیکی از دورههای بعد شدند.
در سال ۱۴۰۵، بر اساس آخرین وضعیت اجرای قانون، تغییر جدیدی در گروههای مشمول یا حد نصاب فروش اعلام نشده و همان چارچوب سال ۱۴۰۴ همچنان مبنای عمل قرار دارد. در نتیجه، بخش عمدهای از اشخاص حقوقی و بسیاری از اشخاص حقیقی فعال اقتصادی در دایره مشمولان سامانه مودیان قرار میگیرند.
برای استفاده از اعتبار مالیاتی چه شرایطی باید رعایت شود؟
برای اینکه مالیات پرداختشده بابت خریدها قابلیت احتساب بهعنوان اعتبار مالیاتی را داشته باشد، رعایت چند نکته اهمیت دارد:
۱. خرید باید مستند و مرتبط با فعالیت اقتصادی باشد. اطلاعات معامله و اسناد پشتیبان باید واقعی و قابل بررسی باشند. همچنین برخورداری از اعتبار به نوع خرید و ضوابط قانونی مربوط بستگی دارد؛ بنابراین، نمیتوان تمام هزینههای شخصی یا هر پرداختی را در این دسته قرار داد.
۲. صورتحساب باید شرایط قانونی لازم را داشته باشد. اطلاعات فروشنده، خریدار، کالا یا خدمت، مبلغ معامله و مالیات مربوط باید مطابق الزامات صورتحساب الکترونیکی ثبت شوند. نوع صورتحساب نیز اهمیت دارد. برای مثال، صورتحسابی که اطلاعات خریدار را در بر میگیرد، با صورتحسابهایی که برای فروش به مصرفکننده نهایی صادر میشوند، کارکرد یکسانی ندارد.
۳. اطلاعات خریدار باید صحیح باشد. ثبت شماره اقتصادی و سایر مشخصات موردنیاز بهصورت دقیق، از بروز مغایرت در انتقال صورتحساب به کارپوشه جلوگیری میکند. اگر اطلاعات خریدار اشتباه باشد، پیگیری و اصلاح آن ممکن است ضروری شود.
۴. وضعیت صورتحساب در کارپوشه باید بررسی شود. مؤدی باید صورتحسابهای خرید را از نظر مبلغ، تاریخ، مشخصات طرف معامله و وضعیت پذیرش کنترل کند. مطابق ماده ۵ قانون پایانههای فروشگاهی و سامانه مودیان، برای اعلام پذیرش یا عدم پذیرش صورتحساب، مهلت قانونی در نظر گرفته شده است؛ بنابراین، پیگیری بهموقع اهمیت دارد.
۵. معافیتها و محدودیتهای قانونی باید در نظر گرفته شوند. مالیات مربوط به معاملات معاف یا مواردی که قانون برای آنها شرایط خاصی تعیین کرده است، لزوماً اعتبار قابل استفاده ایجاد نمیکند. همچنین رعایت محدودیتهای قانونی و ضوابط مربوط به هر دوره مالیاتی ضروری است.
در نهایت، اعتبار مالیاتی هر خرید باید با توجه به شرایط همان معامله و مقررات جاری ارزیابی شود. صرف پرداخت مبلغی تحت عنوان مالیات بر ارزش افزوده، بهتنهایی حق استفاده از اعتبار را تضمین نمیکند.
چگونه اعتبار مالیاتی را در سامانه مودیان پیگیری کنیم؟
برای مدیریت بهتر اعتبار مالیاتی، بهتر است فرایند بررسی خریدها بهصورت منظم انجام شود. انجام این کار در پایان دوره مالیاتی و پس از انباشتهشدن تعداد زیادی صورتحساب، احتمال جاافتادن مغایرتها و تأخیر در پیگیری را افزایش میدهد.
مراحل زیر میتوانند به ایجاد یک روال مشخص کمک کنند:
-
بررسی صورتحسابهای خرید: صورتحسابهای ثبتشده در کارپوشه را با فاکتورها، قراردادها و اسناد حسابداری تطبیق دهید.
-
کنترل اطلاعات معامله: مشخصات خریدار و فروشنده، تاریخ، مبلغ و مالیات درجشده را بررسی کنید.
-
تعیین وضعیت صورتحساب: صورتحسابهای نیازمند تأیید، اصلاح یا پیگیری را شناسایی کنید و اقدامات لازم را در مهلت قانونی انجام دهید.
-
بررسی مغایرتها: در صورت مشاهده اطلاعات اشتباه یا صورتحساب نامرتبط، موضوع را از مسیرهای قانونی و با هماهنگی طرف معامله پیگیری کنید.
-
تطبیق با اطلاعات حسابداری: ارقام ثبتشده در سامانه را با دفاتر و اسناد مالی مجموعه مقایسه کنید تا مبالغ اعتبار و مالیات فروش بهدرستی در محاسبات دورهای لحاظ شوند.
این مراحل باید متناسب با نوع فعالیت، حجم معاملات و مقررات جاری اجرا شوند. در کسبوکارهایی که تعداد صورتحسابهای خرید و فروش بالاست، استفاده از فرایندهای منظم و ابزارهای مناسب برای کنترل اطلاعات میتواند زمان رسیدگی را کاهش دهد.
چه اشتباهاتی باعث ایجاد مشکل در اعتبار مالیاتی میشوند؟
بخش قابلتوجهی از مشکلات مربوط به اعتبار مالیاتی، از خطاهایی ناشی میشود که با کنترل منظم قابل پیشگیری هستند. برای مثال، ممکن است صورتحساب خرید در کارپوشه ثبت شده باشد، اما مبلغ آن با اسناد حسابداری مطابقت نداشته باشد. در چنین شرایطی، نادیدهگرفتن مغایرت میتواند در زمان تهیه اظهارنامه یا رسیدگی مالیاتی مشکل ایجاد کند.
یکی دیگر از خطاهای رایج، بیتوجهی به وضعیت صورتحسابها و مهلتهای قانونی است. اگر مسئول مالی مجموعه خریدهای ثبتشده را بهطور مستمر بررسی نکند، ممکن است اصلاح اطلاعات یا پیگیری معامله به زمان نامناسبی موکول شود.
ثبت اطلاعات اشتباه خریدار، استفاده از اسناد ناقص، محاسبه اعتبار برای خریدهای فاقد شرایط قانونی و تطبیقندادن اطلاعات سامانه با حسابداری نیز از مواردی هستند که باید جدی گرفته شوند.
برای کاهش این مشکلات، بهتر است مسئولیت بررسی کارپوشه، کنترل صورتحسابها و تطبیق اطلاعات مالی بهصورت مشخص میان افراد مرتبط تقسیم شود. نگهداری منظم اسناد و رسیدگی دورهای به مغایرتها نیز به افزایش دقت و آمادگی مجموعه برای انجام تکالیف مالیاتی کمک میکند.
شرکت معتمد مالیاتی کیسان چه نقشی در این فرایند دارد؟
مدیریت صورتحسابهای الکترونیکی و رعایت الزامات فنی سامانه مودیان، بهخصوص برای کسبوکارهایی با حجم بالای معاملات، ممکن است به زمان و دانش تخصصی نیاز داشته باشد. در این شرایط، استفاده از خدمات شرکتهای معتمد مالیاتی میتواند به اجرای منظمتر فرایندهای مرتبط با صورتحساب الکترونیکی کمک کند.
شرکت معتمد مالیاتی کیسان در حوزه خدمات مرتبط با سامانه مودیان فعالیت میکند. آشنایی با خدمات این مجموعه و بررسی امکانات متناسب با نیاز کسبوکار میتواند برای شرکتهایی که به دنبال ساماندهی فرایند صدور و ارسال صورتحسابهای الکترونیکی خود هستند، مفید باشد. البته، باید میان خدمات فنی مربوط به ارسال صورتحساب و تشخیص نهایی اعتبار مالیاتی تفاوت قائل شد. استفاده از خدمات شرکت معتمد، بهتنهایی پذیرش قطعی اعتبار مالیاتی را تضمین نمیکند. زیرا برخورداری از اعتبار به شرایط معامله، صحت اطلاعات و رعایت مقررات مالیاتی وابسته است.
صاحبان کسبوکار میتوانند با مراجعه به وبسایت رسمی کیسان به نشانی www.keysuntsp.com اطلاعات بیشتری درباره خدمات این شرکت کسب کنند و متناسب با نیازهای مجموعه خود، راهکار مناسب را بررسی کنند.

ارسال نظر